

多くのミスは、投資家が推測や勘でロットサイズを決めてしまうことにより、取引に入る前からすでに発生しています。ポジションサイジングとは何か、または取引におけるポジションサイジングとは何かについて疑問に思っているなら、その核心となる概念はシンプルです。それはリスク管理の数学的な基盤であるということです。取引におけるポジションサイジングの適切なアプローチは、まずリスクを計算し、ストップロスを設定した上で、取引のポジションサイズを決定することです。
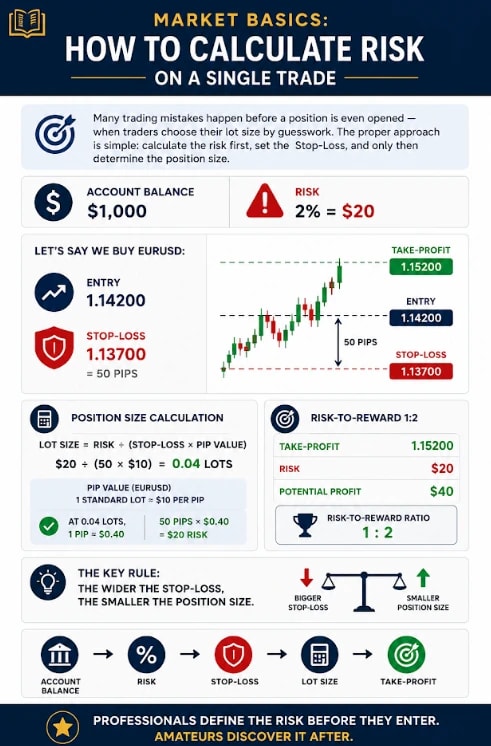
口座残高: $1,000
リスク: 2% = $20
例えば、EURUSDを買うとしましょう。これはFXにおけるポジションサイジングの典型的な例です:
エントリー: 1.14200
ストップロス: 1.13700 = 50 pips
ポジションサイジングの計算式は以下の通りです:
ロットサイズ = リスク ÷ (ストップロス × ピップ値)
$20 ÷ (50 × $10) = 0.04ロット
(ヒント:ポジションサイジング計算ツールや専用のFXポジションサイジング計算ツールを使用すれば、これらの計算手順をいつでも自動化できます)。
リスクリワード比率1:2の場合:
テイクプロフィット: 1.15200
リスク: $20
潜在利益: $40
FXポジションサイジングにおけるリスク管理の重要ルール:ストップロス幅が広いほど、ポジションサイズは小さくなります。このロジックは、標準的なFX戦略、暗号資産のスキャルピングにおけるリスク管理のポジションサイジング、あるいはケリー基準を用いた高度なポジションサイジング取引モデルを探求する場合でも普遍的です。
追伸。なぜここでのストップロスが50 pipsで、リスクが2%なのでしょうか?
これらの数値は、二つの異なる事柄を表しています。そして計算は、最大損失額$20から逆算して行われます:
エントリー: 1.14200 → ストップロス: 1.13700 → 距離: 50 pips → 最大リスク: $20。
正しいポジションサイズ: 0.04ロット。 0.04ロットの場合、1ピップの価値は約$0.40になります。
したがって:50 pips × $0.40 = $20となり、これは$1,000の口座残高のちょうど2%に相当します。
アナリストからのアドバイス:まずは市場構造に基づいて論理的なストップロス水準を決定し、そのストップロスに達しても損失が口座残高の2%以下に収まるようにロットサイズを調整します。理論上の資産増加を最大化するためにケリー基準のポジションサイジングに頼るクオンツもいますが、日常的なポジションサイジング取引では厳格で固定されたリスクパーセンテージが用いられます。
プロはエントリー前にリスクを明確にします。アマチュアは後からそれを知るのです。